Pour un salarié du secteur privé payé 1 766 € brut par mois, le salaire net avant impôt se situe généralement autour de 1 380 €, avec une variation selon le statut, les cotisations et les avantages prévus par l’employeur. Après prélèvement à la source, le montant disponible dépend de votre taux personnel ; une estimation illustrative à 4,5 % conduit à environ 1 318 € net après impôt.
Pour lire correctement ce résultat, nous devons séparer les cotisations sociales de l’impôt et vérifier à quoi correspond le montant brut indiqué sur votre contrat. Voici les repères à garder en tête avant d’examiner le calcul :
- 1 766 € brut par mois représentent 21 192 € brut sur douze mois, hors primes éventuelles.
- Dans le privé, une estimation rapide situe le net avant impôt autour de 1 380 €, sans remplacer le calcul de la fiche de paie.
- Le montant versé après impôt varie selon votre taux de prélèvement à la source et votre situation fiscale.
Nous allons détailler les écarts possibles, les points à contrôler sur le bulletin et la façon d’affiner votre estimation avec des outils adaptés. Le chiffre le plus utile n’est pas seulement celui du salaire brut : c’est le revenu réellement disponible au regard de vos heures, de votre statut et de vos prélèvements.
1766 euros brut en net : comprendre le calcul du salaire mensuel
Pour convertir des euros brut en net, nous retirons du salaire brut les cotisations salariales obligatoires. Elles financent notamment la protection sociale, la retraite et la contribution sociale généralisée. Le résultat obtenu est le salaire net avant impôt, qui ne correspond pas nécessairement au montant finalement crédité sur votre compte bancaire.
À titre de repère, une retenue globale voisine de 21,8 % donne le calcul suivant : 1 766 € × 21,8 % = environ 385 € de cotisations. En retirant cette somme, nous obtenons quelque 1 381 € net avant prélèvement à la source. Une autre entreprise peut afficher un résultat légèrement différent, car les taux applicables, la complémentaire santé et certaines contributions dépendent de la situation du salarié et de l’établissement.
Ce que recouvrent les cotisations salariales 2025
Les cotisations salariales 2025 ne forment pas une retenue unique. Le bulletin distingue plusieurs lignes, avec des assiettes et des règles propres : assurance maladie, retraite de base, retraite complémentaire, CSG et CRDS figurent parmi les prélèvements courants. Les taux affichés ne s’appliquent pas toujours exactement au salaire brut entier, ce qui explique pourquoi additionner quelques pourcentages trouvés en ligne ne permet pas de reconstituer précisément chaque fiche de paie.
La CSG et la CRDS sont notamment calculées sur une assiette qui peut différer du brut affiché. Les cotisations de retraite complémentaire répondent elles aussi à leurs règles de tranche et de rémunération. Un tableau de conversion fournit donc une estimation utile pour préparer un budget, tandis que le bulletin reste la référence pour vérifier les montants effectivement retenus.
| Étape du calcul | Montant indicatif | À retenir |
|---|---|---|
| Salaire brut mensuel | 1 766 € | Montant avant retenues salariales |
| Cotisations estimées | Environ 385 € | Le taux varie selon le dossier de paie |
| Salaire net avant impôt | Environ 1 381 € | Montant après cotisations sociales |
| Prélèvement illustratif à 4,5 % | Environ 62 € | Le taux réel est personnel |
| Salaire net après impôt estimé | Environ 1 319 € | Montant indicatif versé au salarié |
Les chiffres du tableau sont arrondis et servent à illustrer la méthode, pas à annoncer un résultat garanti au centime. Pour approfondir une rémunération proche, vous pouvez comparer cette méthode avec le calcul de 1 680 € brut en net, en gardant à l’esprit que chaque contrat possède ses particularités.
Salaire net pour 1766 euros brut selon le statut professionnel
Le salaire net pour 1766 euros brut dépend en partie du statut indiqué sur le contrat. Le secteur privé, la fonction publique et le statut cadre ne mobilisent pas exactement les mêmes cotisations ni les mêmes dispositifs. Il faut donc traiter les montants par statut comme des ordres de grandeur, et non comme une grille universelle applicable à tous les employeurs.
Salarié non-cadre du secteur privé
Pour un salarié non-cadre du privé, l’estimation de référence se situe autour de 1 380 € à 1 390 € net avant impôt. L’écart avec le brut s’explique par les cotisations obligatoires et peut être modifié par la mutuelle, la prévoyance ou des retenues propres à l’entreprise. Une participation aux titres-restaurant, par exemple, peut aussi faire varier le montant effectivement versé ou la valeur des avantages reçus.
Imaginons Léa, employée à temps partiel dans une petite entreprise. Son contrat mentionne 1 766 € brut mensuels, mais elle bénéficie aussi d’une prise en charge de transport et d’une complémentaire santé collective. Pour comparer cette offre à une autre, elle doit examiner le net indiqué sur une simulation, puis valoriser séparément les avantages et vérifier le nombre d’heures contractuelles.
Cadre du privé et fonction publique
Un statut cadre ne signifie pas automatiquement une différence importante de net à ce niveau de rémunération. Certaines contributions spécifiques, dont la cotisation Apec dans les situations concernées, peuvent créer un écart limité. Les règles de retraite complémentaire et les caractéristiques du contrat comptent davantage qu’une simple étiquette « cadre » ou « non-cadre ».
Dans la fonction publique, les mécanismes de cotisation ne sont pas identiques à ceux du privé. Le montant net varie selon le versant de la fonction publique, la situation statutaire, les primes et les retenues applicables. Présenter un montant unique, comme 1 414 € pour tous les agents, donnerait une précision trompeuse : il faut intégrer le régime de retraite et la composition réelle de la rémunération.
Pour une comparaison concrète entre offres, nous pouvons établir trois colonnes : brut annuel, net mensuel estimé avant impôt et avantages associés. Une proposition de 1 766 € brut avec une prime régulière n’équivaut pas à une rémunération fixe identique sans prime. De la même manière, un emploi à temps partiel ne se compare pas directement à un poste à temps complet sans ramener les montants au même nombre d’heures.
Les différences de statut se comprennent mieux en observant la fiche de paie complète et le contrat, plutôt qu’en appliquant un taux générique à chaque profession.
La vidéo permet de visualiser les principales lignes d’un bulletin ; pour une comparaison par montant, vous pouvez aussi consulter le repère de conversion pour 1 930 € brut.
Prélèvement à la source : du salaire net avant impôt au montant versé
Le prélèvement à la source intervient après les cotisations sociales. Il transforme le net avant impôt en salaire net après impôt, selon le taux transmis à l’employeur par l’administration fiscale. Ce taux dépend de votre foyer fiscal et des informations déclarées ; il ne peut donc pas être déduit du seul salaire brut mensuel.
Prenons l’exemple d’une salariée dont le net avant impôt est estimé à 1 381 €. Avec un taux personnel de 4,5 %, la retenue indicative atteint environ 62 € : 1 381 € × 4,5 % = 62,15 €. Le montant restant serait proche de 1 319 €. Cette simulation illustre le mécanisme, mais le taux réel peut être nul, inférieur ou supérieur selon les revenus du foyer et les paramètres fiscaux applicables.
Pourquoi le taux individuel change le résultat
Deux personnes qui perçoivent le même salaire peuvent recevoir des montants différents après impôt. Un salarié dont le foyer dispose d’autres revenus peut avoir un taux de prélèvement plus élevé. À l’inverse, une personne avec une situation fiscale différente peut être soumise à un taux inférieur, voire à un taux nul sur sa paie.
Le prélèvement mensuel n’est pas une cotisation sociale supplémentaire : il correspond à l’impôt sur le revenu prélevé au fil de l’année. Il faut donc éviter de confondre le net avant impôt inscrit sur certaines simulations avec le net à payer après prélèvement à la source. Sur le bulletin, les libellés et le récapitulatif en bas de page permettent de distinguer ces montants.
Construire un budget à partir du bon chiffre
Pour établir un budget, nous pouvons partir du montant réellement versé, puis séparer les dépenses fixes, les dépenses variables et l’épargne souhaitée. Si le salaire net après impôt approche 1 319 €, une enveloppe logement de 550 €, des charges de 150 € et des transports de 90 € laissent environ 529 € pour l’alimentation, les loisirs, les imprévus et l’épargne. Ce cas fictif ne constitue pas un budget type : il montre surtout pourquoi quelques dizaines d’euros d’écart comptent dans une rémunération modeste.
Si votre taux a changé après une évolution familiale ou professionnelle, vérifiez votre situation sur votre espace fiscal officiel. Pour une négociation salariale, raisonnez d’abord en brut annuel et en conditions de travail, puis estimez le net à partir de vos paramètres personnels. Le net après impôt est utile pour gérer votre trésorerie, mais le brut reste la base de comparaison des offres.
La bonne lecture consiste à suivre les deux montants : l’un mesure la rémunération après cotisations, l’autre reflète le revenu disponible après impôt.
Calcul salaire brut net 2025 : heures, contrat et éléments de paie
Le calcul salaire brut net 2025 n’est fiable que si le montant de départ correspond à la même durée de travail que celle prévue au contrat. En France, un salaire mensuel brut de 1 766 € est inférieur au SMIC mensuel brut applicable à un emploi à temps complet de 35 heures durant la période de référence 2025. Si ce montant est annoncé pour un temps plein, vérifiez la durée contractuelle, les absences non rémunérées, l’entrée en cours de mois et les éventuelles particularités de la rémunération.
Cette vérification évite de comparer des situations différentes. À temps partiel, un brut mensuel plus bas peut être cohérent avec un nombre d’heures réduit. Pour mieux comprendre l’effet de la durée, le guide sur le salaire net d’un contrat de 25 heures aide à replacer le montant dans son volume horaire.
Primes, heures supplémentaires et avantages
Le salaire de base n’est pas toujours le total brut mensuel. Une prime de performance, une majoration pour heures supplémentaires ou une indemnité soumise à cotisations peut modifier le brut et donc le net. Les titres-restaurant, le remboursement des transports et la mutuelle peuvent influencer la lecture du bulletin, même si leur traitement social et leur effet sur le virement diffèrent.
Supposons que Karim reçoive 1 766 € de salaire de base et 100 € de prime brute un mois donné. Il ne doit pas appliquer le taux de conversion au seul salaire de base pour prévoir son virement : la prime est également soumise aux règles applicables à sa nature. Son net sera supérieur au mois ordinaire, mais le montant supplémentaire ne sera pas égal à 100 €, puisque des retenues peuvent s’y appliquer.
Les heures supplémentaires méritent un contrôle distinct. Leur rémunération peut bénéficier de règles particulières, mais le résultat dépend du nombre d’heures, de la convention collective et des modalités de paie. Une estimation annuelle doit intégrer les mois avec primes et les mois sans complément, au lieu de multiplier mécaniquement un bulletin exceptionnel par douze.
Contrôler une fiche de paie de 1 766 € brut
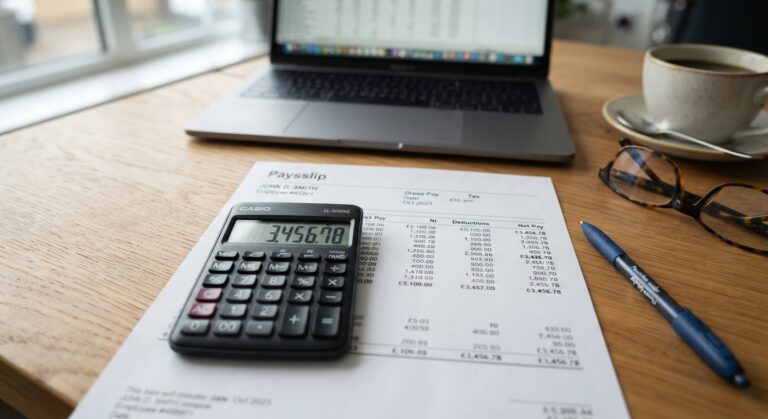
Sur une fiche de paie 1766 euros brut, nous pouvons vérifier dans l’ordre le salaire de base, la période rémunérée, le nombre d’heures, les cotisations, les remboursements ou avantages, puis le prélèvement à la source. Une ligne inhabituelle mérite une question au service paie, surtout si elle apparaît après un changement de contrat ou de mutuelle. Conservez aussi votre contrat et vos avenants : ils permettent de rapprocher le montant payé des engagements de l’employeur.
Le nombre d’heures constitue un repère déterminant, en particulier lorsqu’un salaire mensuel semble inférieur au minimum applicable à un temps complet. Le guide consacré aux 169 heures mensuelles et à leur impact sur la paie permet de clarifier les questions de durée et de mensualisation.
Un calcul mensuel pertinent commence par le contrat : sans la durée de travail et le détail des éléments de rémunération, le brut ne raconte qu’une partie de l’histoire.
Estimation salaire net mensuel : outils et méthode pour affiner le résultat
Une estimation salaire net mensuel gagne en précision lorsque nous renseignons plus que le montant brut. Il faut sélectionner le statut, la durée de travail, la périodicité de rémunération et, si l’outil le permet, les avantages et le taux de prélèvement à la source. Un simulateur donne une projection pratique, tandis que le bulletin réel confirme le montant établi par l’employeur.
Utiliser un simulateur sans confondre estimation et garantie
Un simulateur brut net 2025 peut aider à comparer plusieurs offres ou à préparer un entretien. Pour obtenir un résultat cohérent, indiquez si les 1 766 € sont mensuels ou annuels, si vous êtes cadre ou non-cadre et si la rémunération inclut une prime régulière. Vérifiez également que l’outil distingue le net avant impôt du net après impôt : certains affichent plusieurs résultats, qui répondent à des questions différentes.
En 2026, si vous examinez encore un contrat ou une fiche de paie de 2025, utilisez les paramètres correspondant à la période réellement payée. Les règles et certains montants peuvent évoluer d’une année à l’autre. Une projection actuelle ne doit pas être appliquée rétroactivement à un bulletin antérieur sans vérifier les taux concernés.
Une méthode simple pour comparer deux propositions
Pour analyser deux offres, nous pouvons suivre une méthode en quatre étapes :
- Comparer le brut annuel, en intégrant le nombre de mois payés et les primes garanties.
- Vérifier le temps de travail, les heures supplémentaires prévues et les jours de présence.
- Estimer le net avant impôt avec un outil adapté au statut et aux cotisations du poste.
- Appliquer votre taux fiscal personnel, puis valoriser séparément mutuelle, transport et autres avantages.
Cette démarche évite de retenir seulement le plus gros chiffre affiché dans une annonce. Une offre légèrement supérieure en brut peut s’accompagner d’une durée plus longue ou d’avantages moins favorables. À l’inverse, un salaire de base plus modeste peut être compensé par une prime contractuelle régulière ou une meilleure prise en charge des frais.
Pour vérifier si votre estimation est réaliste, comparez-la à une paie antérieure présentant un statut et un volume horaire proches. Gardez une marge de sécurité dans votre budget, car une mutuelle, une régularisation ou une prime variable peut faire fluctuer le virement mensuel. En cas d’écart significatif, demandez au service paie le détail du calcul plutôt que de vous fier à un taux moyen trouvé sur une page générique.
La conversion brut net mensuel fournit ainsi un premier repère, à compléter par votre contrat, votre bulletin et votre situation fiscale. Pour 1 766 € brut, retenir environ 1 380 € avant impôt est une base pratique dans le privé ; le montant exact se vérifie avec les paramètres réels de votre emploi.
Comparer cette estimation avec une rémunération annuelle de 28 000 € brut permet aussi de mesurer l’effet du niveau de salaire sur le net, sans oublier que les taux et les éléments du contrat peuvent changer le résultat.